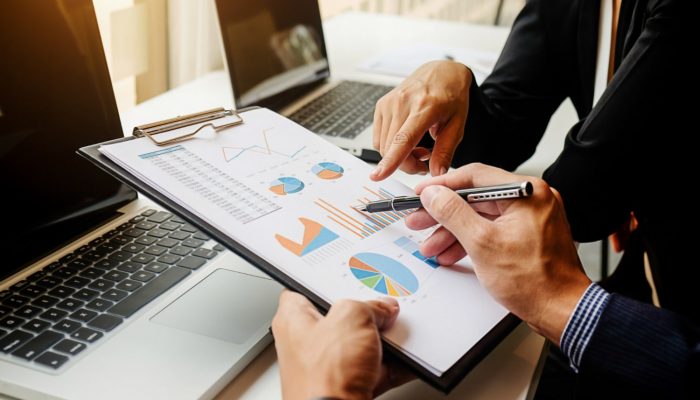
As demonstrações financeiras são obrigatórias para todas as empresas que tiverem sócios em seu quadro. Elas devem ser feitas de acordo com os passivos e ativos da empresa, bem como precisam relacionar como eles foram aplicados durante os períodos que abrangem as demonstrações.
Continue a leitura e veja por que as demonstrações financeiras devem ser publicadas!
O que são demonstrações financeiras?
As demonstrações financeiras são classificadas como relatórios utilizados para apresentar os aspectos econômicos e financeiros de uma empresa. Por meio delas, é possível identificar como foi o desempenho da empresa durante o ano em aspectos relacionados a lucro, despesas, faturamento e investimentos.
Porque é obrigatório a publicação das demonstrações financeiras?
As demonstrações financeiras devem ser publicadas, obrigatoriamente, para qualquer empresa que possua acionistas. Essa obrigatoriedade está prevista na Lei n.° 6.404 de 1976 que dispõe sobre a sociedade por ações. Veja:
Art. 176. Ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício:
I – balanço patrimonial;
II – demonstração dos lucros ou prejuízos acumulados;
III – demonstração do resultado do exercício; e
IV – demonstração dos fluxos de caixa;
V – se companhia aberta, demonstração do valor adicionado.
Quais demonstrações financeiras têm publicação obrigatória?
Conforme o dispositivo legal citado, algumas demonstrações financeiras possuem publicação obrigatória. Saiba um pouco mais sobre cada uma delas:
Balanço patrimonial
O balanço patrimonial é o registro que contém as informações financeiras da empresa no que tange aos ativos e passivos manipulados durante o ano.
Ele deve ser composto por duas colunas principais, uma com ativos, que são os bens e direitos da empresa, e outra com os passivos, que é dividida em duas partes: uma com o patrimônio líquido e outra com as obrigações ou exigências da empresa.
Por meio desse demonstrativo, é possível analisar o comportamento das finanças da empresa, fazer um bom planejamento tributário e tomar melhores decisões financeiras.
Saiba como deve ser realizada a publicação do balanço patrimonial e quando deve ser feita
Demonstração do resultado do exercício (DRE)
A DRE é um relatório que informa se uma empresa está tendo mais lucros ou mais prejuízos. Ela conta com deduções de tributos, receitas e despesas do negócio. Esse documento pode ser feito com periodicidades variadas, sendo que a mensal e a anual são as mais tradicionais.
Para fazer a DRE, é preciso contar com registros contábeis confiáveis dos períodos anteriores à confecção do documento. Ela deve conter informações como a receita bruta, receita líquida, despesas com vendas, lucro ou prejuízo da operação e outros dados, conforme a redação do artigo 187 da Lei n.° 6.404 de 1976.
Demonstração dos lucros ou prejuízos acumulados (DLPA)
A DLPA é a última demonstração financeira feita durante o ano, tendo em vista que engloba as informações acumuladas nesse período. O documento visa deixar mais claro a relação entre os impostos pagos pela empresa e os lucros obtidos.
Os dados que são incluídos na DLPA podem ser extraídos dos registros contábeis da empresa, bem como de outros dois demonstrativos citados neste post: o balanço patrimonial e a DRE.
As principais informações que devem estar na DLPA são o prejuízo líquido, os dividendos, a parcela de lucro ao capital, as reversões de servas de lucro e o lucro líquido da empresa.
Demonstração do fluxo de caixa (DFC)
Figurando como um dos demonstrativos mais importantes e comuns nas empresas, o DFC serve para apresentar todas as saídas e entradas financeiras do negócio em determinado período contábil, com base no saldo mínimo de caixa da empresa.
A DFC também mostra os resultados do fluxo de caixa em três atividades principais: a operacional, a de investimento e a de financiamento. Para fazer isso, a empresa utiliza seus históricos de caixa e as informações contidas no DRE.
Demonstração do valor adicionado (DVA)
Por fim, temos a DVA, que apresenta os valores monetários auferidos pelo negócio e registra como eles foram utilizados dentro de determinado período. Conforme o artigo 176 da Lei n.º 6.404 de 1976, essa demonstração só é obrigatória caso a companhia seja aberta.
O documento tem como principal finalidade, além de cumprir a obrigatoriedade legal, demonstrar para os sócios e acionistas da empresa como a organização performou em relação ao aumento ou diminuição de riquezas.
Quem é obrigado a publicar demonstrações financeiras?
A obrigatoriedade de publicar demonstrações financeiras depende do tipo societário, do porte da empresa e das regras legais aplicáveis.
A legislação estabelece regras específicas principalmente para as sociedades por ações, enquanto outros tipos societários devem ser analisados conforme sua legislação e enquadramento. Veja os principais casos:
Sociedade anônima aberta
As companhias abertas estão sujeitas a regras específicas de elaboração, divulgação e publicação de demonstrações financeiras. Além das exigências previstas na Lei nº 6.404/1976, devem observar as normas aplicáveis ao mercado de capitais e à Comissão de Valores Mobiliários (CVM).
Por isso, as demonstrações financeiras de uma companhia aberta devem ser divulgadas de acordo com os procedimentos, prazos e meios estabelecidos pela legislação e pela regulamentação vigente.
Sociedade anônima fechada
As sociedades anônimas fechadas também estão submetidas às regras da Lei nº 6.404/1976. No entanto, as exigências de publicação e divulgação podem variar conforme o enquadramento da companhia, inclusive em razão de seu porte e das regras específicas aplicáveis.
Assim, antes de realizar a publicação, é importante verificar se a companhia se enquadra em alguma hipótese legal que altere suas obrigações de divulgação.
Sociedades limitadas
As sociedades limitadas não devem ser tratadas da mesma forma que as sociedades anônimas. A existência de sócios, por si só, não significa que toda sociedade limitada tenha exatamente a mesma obrigação de publicar demonstrações financeiras.
Nesse caso, é necessário analisar o porte da empresa, o enquadramento societário e as normas legais aplicáveis para identificar quais demonstrações devem ser elaboradas, aprovadas, divulgadas ou publicadas.
Empresas de maior porte
Empresas que se enquadram como sociedades de grande porte também podem estar sujeitas a regras específicas relacionadas à elaboração e divulgação de demonstrações financeiras.
Por isso, a análise não deve considerar apenas se a empresa possui sócios, mas também seu porte, sua estrutura societária e a legislação aplicável.
Veja como a DSI Publicações pode te ajudar
As demonstrações financeiras devem ser publicadas na Imprensa Oficial. Para fazer isso, você pode elaborar os documentos e enviá-los para que a DSI Publicações faça o resto! A diagramação e a revisão ficam por conta da empresa e você só precisa fazer o envio das demonstrações e o pagamento para que os seus documentos sejam publicados na Imprensa Oficial.Se quiser saber mais sobre serviços de publicidade legal, entre em contato com a DSI Publicações e peça um orçamento!
Confira também: Publicação licença | Método das partidas dobradas | Firma social
Perguntas frequentes sobre demonstrações financeiras
1. Demonstrações financeiras são documentos públicos?
Nem todas as informações contábeis de uma empresa são necessariamente públicas. A publicidade depende das obrigações legais aplicáveis à empresa e ao tipo de documento.
2. É possível corrigir uma demonstração financeira depois da publicação?
Sim. Quando uma informação publicada precisa ser corrigida, a empresa deve observar os procedimentos contábeis e societários aplicáveis para realizar a correção ou republicação.
3. Uma demonstração financeira pode ser publicada novamente?
Sim. A republicação pode ser necessária quando houver erro, alteração ou outra situação que exija a divulgação de uma versão corrigida, conforme as regras aplicáveis.
4. Quem pode ter acesso às informações financeiras publicadas?
Quando a legislação determina a publicidade das informações, qualquer interessado pode consultar os documentos disponibilizados pelo meio de divulgação exigido.
5. Por quanto tempo a empresa deve guardar os documentos contábeis?
O período de guarda varia conforme o tipo de documento e a legislação aplicável. A empresa deve observar os prazos legais e manter os documentos necessários para comprovar suas operações.